3대 핵심 팩트시트 (Fact Check)
- 장바구니 물가와 수입 인플레이션 압력: 농축수산물 가격과 국제 유가·환율 변동성으로 인해 체감 물가가 지속적으로 상승하면서, 시장 일각에서 기준금리 인상 필요성까지 거론되는 압박 국면이 형성되었습니다.
- 가계부채 1,900조 돌파와 부동산 시장 딜레마: 수도권 주택 가격 불안과 폭증하는 가계부채를 억제하기 위해 긴축 기조를 유지해야 하지만, 섣부른 금리 변동은 내수 소비를 극단적으로 위축시킬 수 있어 한국은행의 고민이 깊어지고 있습니다.
- 한·미 기준금리 격차와 환율 방어 과제: 미국 연방준비제도(Fed)의 통화정책 경로와 맞물려 원·달러 환율이 높은 수준을 유지하는 가운데, 자본 유출 방지와 거시건전성 수호라는 이중 과제가 금통위의 최대 화두로 부상했습니다.
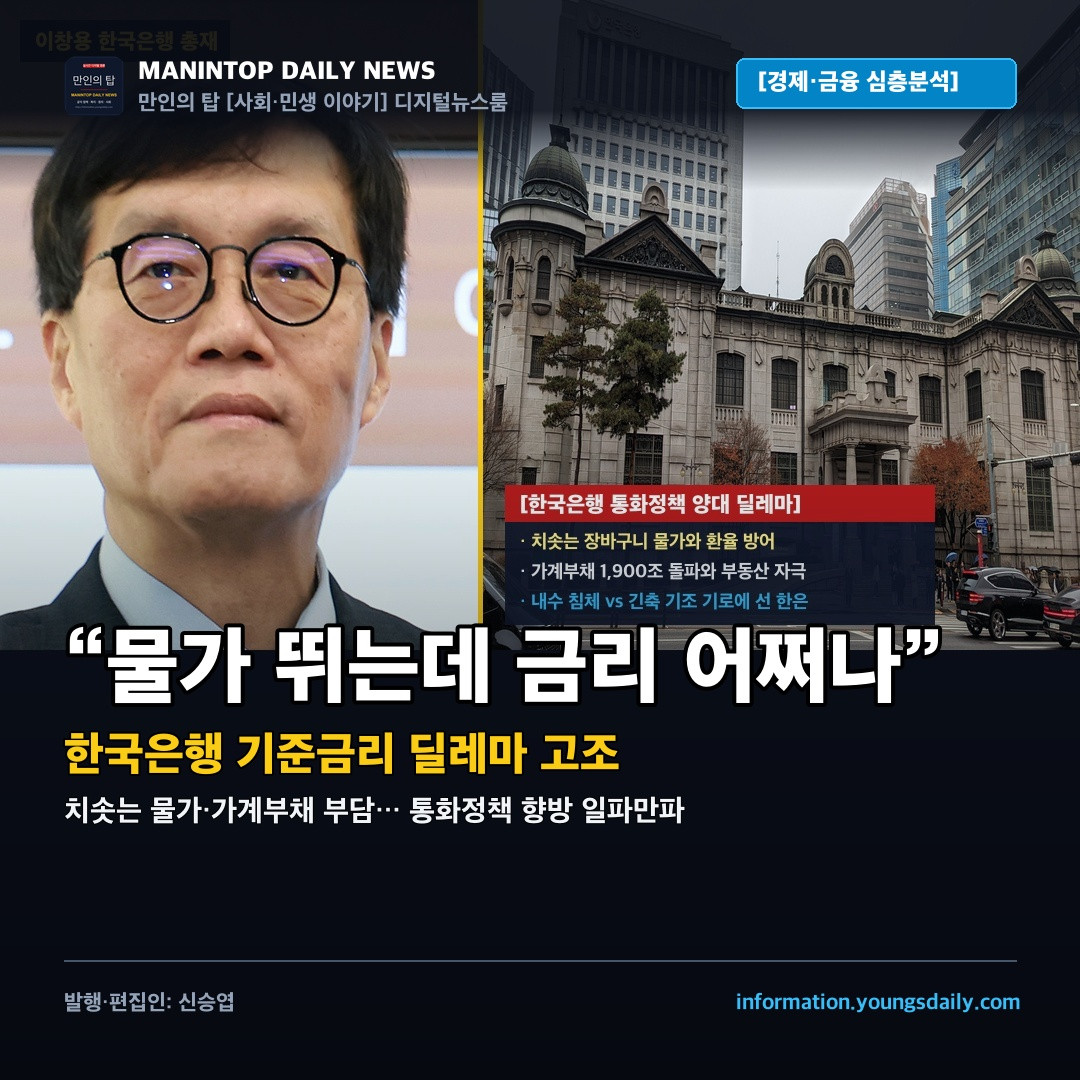
대한민국 경제의 통화정책 컨트롤타워인 한국은행이 역대 가장 난해하고 복합적인 ‘삼중 딜레마’의 시험대에 올랐습니다. 서민들의 장바구니 물가와 외환시장 불안이 지속되는 상황에서 인플레이션을 잡기 위해 금리를 올리자니 1,900조 원을 넘어선 가계부채와 영세 자영업자의 이자 부담이 경제의 뇌관으로 작동하고, 경기 진작을 위해 금리를 내리자니 수도권 부동산 가격과 환율이 다시 폭등할 위험이 도사리고 있기 때문입니다. 독자 여러분의 명쾌한 이해를 돕기 위해, 최근 불거진 기준금리 인상·인하 공방의 배경과 대한민국 경제가 직면한 구조적 쟁점을 정통 언론사의 시각으로 심층 분석합니다.
1. “물가 안 잡히는데 금리 어쩌나”… 글로벌 인플레이션 재점화와 한국의 현실
최근 국제 금융시장과 외신에서는 한국의 경제 상황을 두고 ‘물가 상승 압력 속 금리 인상 가능성(South Korea Anticipates Rate Hike Amid Rising Prices)’을 거론하는 보도가 잇따라 등장했습니다. 지표상 소비자물가 상승률이 2%대로 둔화되었다고는 하나, 국민들이 매일 체감하는 신선식품, 외식물가, 에너지 비용 등 장바구니 필수 물가는 여전히 고공행진을 이어가고 있기 때문입니다.
특히 중동 정세 불안에 따른 국제 유가 변동성과 원·달러 환율이 1,350원대 안팎에서 장기 고착화되면서 수입 원자재 가격이 국내 물가로 전이되는 ‘수입형 인플레이션’의 불씨가 완전히 꺼지지 않았습니다. 이로 인해 중앙은행 본연의 임무인 ‘물가 안정’을 달성하기 위해 긴축의 고삐를 더 죄어야 한다는 매파적(통화 긴축) 목소리가 시장 일각에서 끊이지 않고 있습니다.
2. 가계부채 1,900조 돌파와 부동산 자극 우려… 발 묶인 한은의 고뇌
하지만 한국은행이 선뜻 추가 금리 인상 카드를 꺼내 들기 어려운 근본적인 이유는 천문학적인 가계부채 규모에 있습니다. 한국은행 통계에 따르면 가계신용 잔액은 이미 1,900조 원을 넘어섰으며, 주택담보대출을 중심으로 차주들의 원리금 상환 부담(DSR)은 한계치에 다다랐습니다.
여기서 금리를 추가로 인상할 경우, 코로나19 팬데믹 시기 저금리로 주택을 매수한 이른바 ‘영끌족’과 다중 채무 자영업자들의 연체율이 급증하며 금융권 부실로 전이될 위험이 큽니다. 반대로 내수 활성화를 명분으로 섣불리 금리를 내렸다가는, 최근 정부의 스트레스 DSR 2단계 시행으로 간신히 진정 국면에 접어든 서울 및 수도권 아파트 매수 심리에 기름을 부어 가계부채 폭증세를 재점화할 수 있다는 치명적 역효과가 상존합니다.
3. 통화정책 3대 시나리오 정밀 비교: 인상 vs 인하 vs 동결
금융통화위원회가 마주한 3가지 정책 선택지는 저마다 명확한 장단점과 경제적 기회비용을 동반합니다. 어느 방향을 선택하든 거시경제의 특정 부문에 상당한 충격을 가할 수밖에 없는 구조적 딜레마를 4열 비교표로 정밀 대조합니다.
| 통화정책 시나리오 | 물가 및 환율 영향 | 가계부채 및 부동산 파급 | 내수 경기 및 거시경제 전망 |
|---|---|---|---|
| 기준금리 인상 (긴축 재점화) | 수입 물가 안정, 원·달러 환율 방어 및 인플레이션 기대 심리 억제에 효과적 | 영끌 차주 이자 부담 폭증, 연체율 급등 및 가계 가처분소득 극단적 위축 | 소비 절벽 심화, 소상공인·자영업 폐업률 급증 및 경기 침체 장기화 위험 |
| 기준금리 인하 (조기 완화) | 한·미 금리차 역전폭 확대로 원화 약세 심화, 수입 농축수산물·원자재 물가 폭등 | 수도권 주택 매수 심리 자극, 주택담보대출 재폭증 및 금융 불균형 심화 | 기업 자금 조달 숨통, 차주 이자 완화로 단기적 내수 회복 모멘텀 제공 |
| 기준금리 동결 (장기 관망) | 물가 상방 압력 완만한 제어, 환율 1,300원대 중후반 고착화 속 불확실성 지속 | DSR 규제 등 거시건전성 정책에 가계대출 억제 전적으로 의존하는 구조 | 현 수준의 미지근한 경기 흐름 유지, 정책적 선택 폭 좁아지는 진퇴양난 |
4. 이창용 총재가 던진 화두: “통화정책만으로 집값과 부채를 다 잡을 수는 없다”
이창용 한국은행 총재는 최근 여러 공식 석상에서 “금리 인하가 부동산 가격 상승과 가계부채 증가의 방아쇠가 되어서는 안 된다”고 강조하면서도, “통화정책이라는 만병통치약 하나로 구조적인 수도권 집중과 주택 문제를 해결할 수는 없다”는 점을 거듭 역설했습니다.
이는 거시건전성 정책(대출 규제)과 정부의 재정·주택 공급 대책이 톱니바퀴처럼 맞물려 돌아가야만 중앙은행이 비로소 물가와 금융 안정이라는 본연의 목표를 향해 독자적인 금리 결정을 내릴 수 있다는 의미입니다. 중앙은행 단독으로 고물가와 내수 침체라는 두 마리 토끼를 잡으려다가는 스태그플레이션(경기 침체 속 물가 상승)의 늪에 빠질 수 있다는 강력한 경고이기도 합니다.
5. 에디토리얼 총평: 정교한 정책 조율과 서민 경제 충격 완화가 시급하다
대한민국 통화정책은 지금 그 어느 때보다 외줄 타기를 하듯 아슬아슬한 국면에 서 있습니다. 금리 인상이든 동결이든, 정책의 무게추가 조금만 기울어져도 가계의 실질 가처분소득과 기업의 투자 심리는 급격히 얼어붙을 수 있습니다.
결국 관건은 ‘속도 조절’과 ‘타깃형 정책 지원’입니다. 한국은행이 물가와 금융 안정 사이에서 미세조정을 이어가는 동안, 정부는 취약 차주와 소상공인에 대한 금융 지원을 강화하고 장바구니 유통 구조를 혁신해 실질적인 체감 물가 압력을 낮추는 입체적 해법을 가동해야 합니다. 그래야만 대한민국 경제가 고금리와 고물가의 긴 터널을 안전하게 빠져나올 수 있을 것입니다.
Top 3 Core Fact Sheet (Global Audit)
- Persistent Inflation & Import Price Pressures: Volatile agricultural prices, oil price shifts, and a prolonged weak Korean Won have kept consumer prices elevated, prompting discussions around rate tightening.
- 1,900 Trillion KRW Household Debt & Housing Dilemma: While restraining real estate overheating requires hawkish vigilance, aggressive rate increases risk triggering severe credit distress among leveraged borrowers.
- US-Korea Yield Gap & Foreign Exchange Defense: The Bank of Korea must navigate monetary divergences with the Federal Reserve while preserving currency stability and macroprudential health.
The Bank of Korea faces an unprecedented triple dilemma as inflationary pressures, mounting household debt exceeding 1,900 trillion KRW, and sluggish domestic demand collide. Raising interest rates to tame inflation risks crushing leveraged households, whereas premature rate cuts could reignite the metropolitan real estate bubble and weaken the Won.
1. Rising Prices vs. Tightening Pressures: The Reality Facing Korea
Global commentary highlighting South Korea's rate hike considerations reflects stubborn everyday inflation. Despite headline consumer price indicators cooling near 2%, perceived grocery costs and service expenses remain burdensome for ordinary citizens.
Geopolitical tensions in the Middle East and a persistent exchange rate exceeding 1,350 KRW per USD further stoke import inflation, providing hawkish ammunition for maintaining monetary restraint.
2. Bound Hands: The 1,900 Trillion Won Household Debt Threat
The primary barrier preventing aggressive monetary tightening is Korea's colossal household debt burden, exceeding 1,900 trillion KRW. Additional rate increases would spike debt service ratios (DSR) and accelerate delinquencies among small businesses.
Conversely, cutting rates prematurely could pour fuel on Seoul's residential real estate frenzy, reversing recent macroprudential gains achieved through stricter stress-testing.
3. Three Monetary Scenarios Compared
The Monetary Policy Board's options each present distinct macroeconomic trade-offs:
| Monetary Policy Scenario | Inflation & Foreign Exchange Impact | Household Debt & Real Estate Repercussions | Domestic Consumption & Macro Outlook |
|---|---|---|---|
| Rate Hike (Renewed Tightening) | Curbs import inflation, defends KRW/USD exchange rate, suppresses expectations | Mortgage borrowers face debt explosion; delinquency rates surge sharply | Severe consumption cliff; small business insolvencies rise, prolonged slump |
| Rate Cut (Premature Easing) | Widened US-Korea yield gap depreciates Won; imported food/energy costs surge | Ignites metropolitan housing buying frenzy; re-accelerates household debt | Eases financing costs for corporations and debtors; short-term boost |
| Hold Rate (Extended Pause) | Gradual control of upward pressures, but high FX volatility persists above 1,350 | Solely relies on macroprudential measures (DSR) to manage loan growth | Prolongs lukewarm economic activity; policy flexibility narrows |
4. Governor Rhee's Warning: Limits of Monetary Levers
Governor Rhee Chang-yong has consistently emphasized that interest rates alone cannot resolve structural imbalances in metropolitan housing. Synchronized fiscal and macroprudential measures are essential to preserve stability.
5. Editorial Conclusion: Calibrated Coordination Needed
South Korea's monetary authorities walk a tightrope. While central bankers fine-tune interest rate guidance, fiscal policymakers must cushion vulnerable debtors and streamline distribution channels to mitigate real cost-of-living distress.



0 댓글